Amazon Visa

Screenshots
Details
- Bewertung
- 4,5
- Version
- 2.6.1
- Entwickler
- Openbank S.A.
Ich habe die Amazon Visa als Finanz-App mit einem klaren Zweck ausprobiert: Sie soll die Nutzung der Karte übersichtlich begleiten und das Sammeln von Punkten im Alltag verständlicher machen. Mein erster Eindruck ist deshalb weniger der einer vollständigen Banking-Zentrale, sondern der eines digitalen Begleiters für Menschen, die diese Karte regelmäßig einsetzen. Wer seine Ausgaben, Karteninformationen und den eigenen Überblick gern an einem Ort kontrolliert, bekommt eine angenehm fokussierte Anwendung. Wer dagegen eine umfassende Finanzplanung mit vielen Konten, Budgets und Anlagefunktionen erwartet, sollte seine Erwartungen niedriger ansetzen.
Die Grundidee ist schnell erklärt, aber in der Praxis durchaus nützlich: Die Karte steht im Mittelpunkt, während die App die wichtigsten Informationen dazu zugänglich macht. Der Entwickler Openbank S.A. richtet das Angebot damit an Nutzer, die ihre Kartenbeziehung nicht ausschließlich über eine Webseite oder Papierunterlagen verwalten möchten. Besonders passend finde ich die App für den täglichen Einkauf, für die Kontrolle nach größeren Bestellungen und für alle, die Punkte nicht nebenbei aus dem Blick verlieren wollen.
Was im Alltag wirklich gut funktioniert
Ein klarer Einstieg statt überladener Finanzoberfläche
Bei Finanz-Apps entscheidet oft der erste Bildschirm darüber, ob man sie regelmäßig öffnet. Bei der Amazon Visa gefällt mir der sachliche Fokus: Die Anwendung ist nicht mit Funktionen überladen, die mit der Karte wenig zu tun haben. Dadurch wirkt der Einstieg weniger einschüchternd als bei klassischen Banking-Apps, in denen Girokonto, Überweisungen, Wertpapiere, Versicherungen und Kreditkarten nebeneinanderstehen.
Diese Konzentration ist eine echte Stärke, wenn ich unterwegs kurz nachsehen möchte, ob eine Zahlung angekommen ist oder wie sich die Nutzung auf meine Punkte auswirkt. Ich muss mich nicht durch eine allgemeine Finanzübersicht arbeiten, sondern kann direkt bei der Karte bleiben. Das spart im Alltag Zeit und macht die App auch für Menschen zugänglich, die Finanzsoftware sonst eher meiden.
Gleichzeitig sollte man diese Einfachheit richtig einordnen. Sie ist kein Ersatz für eine App, mit der ich meine gesamte finanzielle Situation analysiere. Die Amazon Visa ist in erster Linie ein Werkzeug rund um die Karte. Genau darin liegt ihr Vorteil, aber auch ihre Grenze.
Punkte werden vom abstrakten Vorteil zum greifbaren Motiv
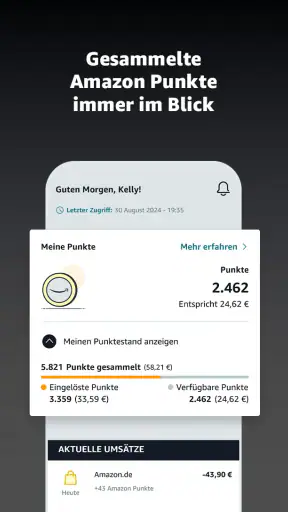
Der wichtigste Unterschied zu einer gewöhnlichen Karten-App ist für mich der sichtbare Bezug zu den Punkten. Ein Bonusprogramm wirkt schnell nebensächlich, wenn man nur gelegentlich daran denkt. Eine App, die diesen Aspekt näher an die alltägliche Kartenkontrolle rückt, kann helfen, den Nutzen der Karte besser einzuschätzen.
Das ist besonders praktisch, wenn ich mehrere Einkäufe über einen Zeitraum hinweg tätige und nicht jedes Mal selbst überschlagen möchte, ob sich die Kartennutzung für mich lohnt. Ich kann die Punkte als Teil meiner regelmäßigen Kontrolle betrachten, statt sie erst viel später zu beachten. Der psychologische Vorteil ist nicht zu unterschätzen: Ein sichtbarer Fortschritt macht ein Bonusprogramm verständlicher als eine abstrakte Werbeaussage.
Mein Tipp ist, die Punkte nicht isoliert zu betrachten. Ich würde die App nicht öffnen, um jeden kleinen Einkauf ausschließlich nach seinem Bonus zu beurteilen. Sinnvoller ist es, die Punkte zusammen mit den tatsächlichen Ausgaben zu prüfen. So bleibt der Bonus ein Zusatz und wird nicht zum Grund, mehr auszugeben als geplant. Der größte Nutzen entsteht, wenn die App die Ausgabenkontrolle unterstützt und nicht zum Kaufanreiz wird.
Ein realistischer Einkaufsablauf
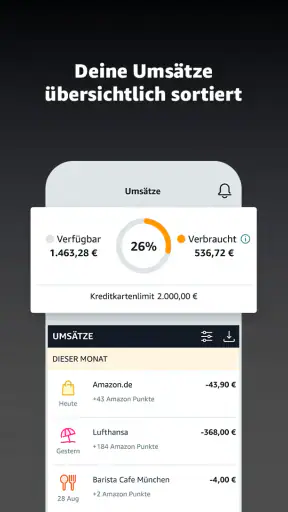
Ein typischer Anwendungsfall sieht für mich so aus: Ich bestelle mehrere Dinge, bezahle mit der Amazon Visa und öffne später die App, um die Kartenaktivität zu prüfen. Statt mich auf eine E-Mail oder eine Erinnerung zu verlassen, habe ich eine zentrale Stelle für die Kontrolle. Wenn eine Buchung anders aussieht als erwartet, fällt sie eher auf, solange der Einkauf noch frisch im Gedächtnis ist.
Das ist auch bei wiederkehrenden Ausgaben hilfreich. Ich kann mir angewöhnen, die App nach einer größeren Bestellung oder am Ende eines Einkaufstags kurz zu prüfen. Diese Routine ist unspektakulär, aber genau solche kleinen Kontrollschritte verhindern, dass Kartenumsätze wochenlang unbeachtet bleiben. Für Familien oder Haushalte, in denen die Karte für mehrere Arten von Einkäufen eingesetzt wird, kann diese Übersicht ebenfalls mehr Ordnung schaffen.
Wichtig ist dabei, die App nicht mit einer vollständigen Haushaltsbuchlösung zu verwechseln. Wer Kategorien, Monatsbudgets, gemeinsame Konten oder langfristige Diagramme braucht, wird wahrscheinlich zusätzliche Werkzeuge verwenden müssen. Die Amazon Visa hilft bei der Kartenperspektive; sie ersetzt nicht automatisch die persönliche Finanzplanung.
Die App als Entscheidungshilfe für die Kartenroutine
Ein weniger offensichtlicher Vorteil liegt darin, dass die Anwendung die eigene Gewohnheit sichtbar machen kann. Nach einigen Wochen lässt sich besser einschätzen, ob ich die Karte tatsächlich regelmäßig nutze oder ob ich nur wegen des Bonusprogramms von einer anderen Zahlungsweise abweiche. Diese Frage ist wichtiger, als sie zunächst klingt.
Eine Karte lohnt sich nicht allein deshalb, weil sie Punkte verspricht. Entscheidend ist, ob sie zu meinem Einkaufsverhalten passt und ob ich Zahlungen zuverlässig im Blick behalte. Die App erleichtert diese Selbstprüfung, weil sie die Kartenbeziehung nicht völlig unsichtbar im Hintergrund laufen lässt. Ich kann dadurch bewusster entscheiden, ob die Karte für meine typischen Einkäufe sinnvoll ist.
Gerade für Nutzer, die bisher nur selten in ihre Karteninformationen geschaut haben, ist das ein brauchbarer Anstoß. Die App macht aus einer Kreditkarte zwar kein Budgetsystem, aber sie kann eine bessere Kontrollroutine fördern. Das ist ein praktischer Mehrwert, der in einer kurzen Store-Beschreibung leicht untergeht.
Technischer Rahmen und Zugänglichkeit
Die Anwendung ist kostenlos erhältlich und für Nutzer ab null Jahren eingestuft. Das sagt wenig über die persönliche Eignung eines Finanzprodukts aus, zeigt aber, dass der Zugang zur App selbst niedrigschwellig angelegt ist. Unterstützt wird mindestens iOS oder Android ab Version 9, was die Nutzung auch auf nicht ganz neuen Geräten ermöglichen kann.
Die aktuelle Version ist 2.6.1. In meiner Bewertung ist die Versionsnummer weniger wichtig als der Eindruck, dass die App als eigenständiger Begleiter gepflegt und nicht nur als einmalige Informationsseite gedacht ist. Bei Finanz-Apps achte ich außerdem darauf, ob die Oberfläche verständlich bleibt, denn eine schöne Darstellung hilft wenig, wenn wichtige Karteninformationen schwer auffindbar sind.
Die Amazon Visa erreicht im Store eine durchschnittliche Bewertung von 4,5 bei rund 11.000 Bewertungen. Außerdem kommt sie auf mehr als 100.000 Installationen. Diese Größenordnung spricht dafür, dass die App bereits von einer nennenswerten Zahl von Menschen genutzt wird. Ich sehe solche Werte allerdings eher als Orientierung denn als Beweis für eine perfekte Nutzererfahrung: Bei Finanz-Apps hängen Zufriedenheit und Alltagstauglichkeit stark davon ab, ob die Karte selbst zum jeweiligen Nutzer passt.
Wo die Einfachheit an ihre Grenzen stößt
Meine wichtigste Einschränkung ist die begrenzte Perspektive. Die App ist auf die Amazon Visa zugeschnitten und nicht darauf, alle finanziellen Beziehungen zusammenzuführen. Wenn ich mehrere Karten, ein Girokonto und vielleicht noch Sparziele verwalten möchte, brauche ich weiterhin andere Anwendungen oder eigene Routinen. Der Vorteil der Konzentration wird dann zur zusätzlichen App im Alltag.
Auch für eine detaillierte Ausgabenanalyse würde ich nicht ausschließlich auf dieses Werkzeug setzen. Wer wissen möchte, wie viel im Monat für Lebensmittel, Mobilität, Freizeit oder Abonnements ausgegeben wird, benötigt eine entsprechend ausgelegte Haushaltsbuch- oder Banking-Lösung. Die Karten-App kann dafür ein Puzzleteil sein, aber nicht zwingend das vollständige Bild liefern.
Ein weiterer Punkt betrifft die Versuchung, Bonuspunkte zu überschätzen. Die Darstellung von Punkten kann motivierend sein, aber sie verändert nicht die Kosten einer Anschaffung und ersetzt keine sorgfältige Prüfung der eigenen Zahlungsfähigkeit. Ich würde die App deshalb immer als Kontrollinstrument verwenden: erst die Ausgabe beurteilen, dann den Bonus als zusätzlichen Vorteil einordnen.
Für wen die Amazon Visa besonders gut passt
Empfehlen würde ich die App vor allem Menschen, die die Amazon Visa regelmäßig verwenden und ihre Kartenaktivität ohne Umwege kontrollieren möchten. Dazu gehören Nutzer, die häufig online einkaufen, ihre Punkte im Blick behalten wollen oder nach größeren Bestellungen schnell prüfen möchten, ob alles korrekt erfasst wurde.
Auch Einsteiger können von der klaren Ausrichtung profitieren. Wer mit umfangreichen Banking-Apps wenig anfangen kann, findet hier wahrscheinlich einen leichter verständlichen Zugang zu den wichtigsten Karteninformationen. Die App eignet sich außerdem für Personen, die sich eine feste Kontrollroutine aufbauen möchten, etwa eine kurze Prüfung nach Einkäufen oder an einem bestimmten Tag der Woche.
Für Haushalte mit gemeinsam genutzten Ausgaben kann sie ebenfalls nützlich sein, solange alle Beteiligten wissen, dass sie keine vollständige gemeinsame Budgetverwaltung ersetzt. Die App unterstützt dann die Kontrolle der Karte, während die eigentliche Aufteilung der Kosten weiterhin über eine andere Methode erfolgen kann.
Wer besser nach einer anderen Lösung sucht
Nicht meine erste Empfehlung wäre die App für jemanden, der seine gesamten Finanzen in einer einzigen Oberfläche verwalten möchte. Wenn mir Kontenübersicht, Überweisungen, Sparpläne, Kategorien und Monatsbudgets wichtiger sind als die Kartenpunkte, wäre eine umfassendere Banking-App die passendere Wahl.
Auch Nutzer, die mehrere Kreditkarten parallel vergleichen und deren Umsätze gemeinsam auswerten möchten, könnten die zusätzliche Spezialisierung als umständlich empfinden. In diesem Fall ist eine unabhängige Finanz-App mit Kontenanbindung oder ein gutes Haushaltsbuch wahrscheinlich übersichtlicher.
Wer seine Ausgaben grundsätzlich nicht regelmäßig kontrolliert, sollte ebenfalls nicht erwarten, dass die Installation allein das Verhalten verändert. Die Amazon Visa kann Informationen leichter zugänglich machen, aber sie nimmt mir die Entscheidung nicht ab, wann und wie gründlich ich meine Umsätze prüfe. Ihr Wert steigt deutlich, wenn ich bereit bin, diese kurze Routine tatsächlich einzuhalten.
Vergleich mit üblichen Alternativen
Im Vergleich zu einer klassischen Banking-App wirkt die Amazon Visa spezialisierter. Eine allgemeine Bank-App bietet meist mehr Breite, während diese Anwendung den Fokus auf die Karte und ihr Punktesystem legt. Für die schnelle Kartenkontrolle ist das angenehm; für eine umfassende Finanzübersicht ist die klassische Alternative stärker.
Gegenüber einer reinen Bonusprogramm-Seite hat die App den Vorteil, dass die Kartennutzung und der Punktgedanke näher zusammenliegen. Ich muss nicht ausschließlich in einem Prämienbereich nachsehen, sondern kann die Karte als Ganzes betrachten. Das macht die Informationen im Alltag relevanter.
Ein Haushaltsbuch ist wiederum überlegen, wenn es um langfristige Ausgabendisziplin geht. Dort kann ich meist meine gesamten Zahlungswege zusammenführen und eigene Kategorien bilden. Die Amazon Visa punktet dafür bei der direkten Verbindung zur Karte. Meine Wahl wäre daher nicht entweder oder: Für regelmäßige Nutzer kann die App die Kartenkontrolle übernehmen, während ein Haushaltsbuch die größere finanzielle Perspektive liefert.
Mein Urteil nach der Nutzung
Ich sehe die Amazon Visa als fokussierte und leicht zugängliche Finanz-App, nicht als universelle Lösung für alle Geldthemen. Ihre Stärke liegt darin, die Karte im Alltag greifbarer zu machen und den Blick auf Punkte sowie Kartenaktivität zu lenken. Die kostenlose Nutzung und die klare Spezialisierung senken die Einstiegshürde, besonders für Menschen, die keine überladene Banking-Oberfläche möchten.
Die entscheidende Frage lautet für mich deshalb nicht, ob die App möglichst viele Funktionen besitzt, sondern ob ich genau diese Konzentration brauche. Wenn ich die Amazon Visa regelmäßig nutze, ist eine eigene App für Kontrolle und Punkte sinnvoll. Wenn ich dagegen eine zentrale Finanzzentrale für mehrere Konten erwarte, werde ich vermutlich zusätzliche Werkzeuge benötigen und die schlanke Ausrichtung eher als Einschränkung empfinden.
Mein abschließendes Urteil fällt positiv, aber bewusst differenziert aus: Für Karteninhaber, die ihre Ausgaben und Punkte regelmäßig prüfen möchten, ist Amazon Visa ein praktischer Begleiter mit nachvollziehbarem Alltagsnutzen. Ich würde sie Freunden empfehlen, die eine unkomplizierte Karten-App suchen und ihre Kaufentscheidungen trotzdem selbstständig im Griff behalten. Wer eine vollständige Budget- oder Banking-Lösung sucht, sollte hingegen bei einer umfassenderen Alternative bleiben und diese App höchstens ergänzend einsetzen.


